Mínimo existencial segue em R$ 600: o que o STF decidiu
O mínimo existencial permanece em R$ 600. Entenda a avaliação anual determinada pelo STF, o alcance nas dívidas de consumo e onde buscar ajuda.
As leituras salvas ficam neste dispositivo.
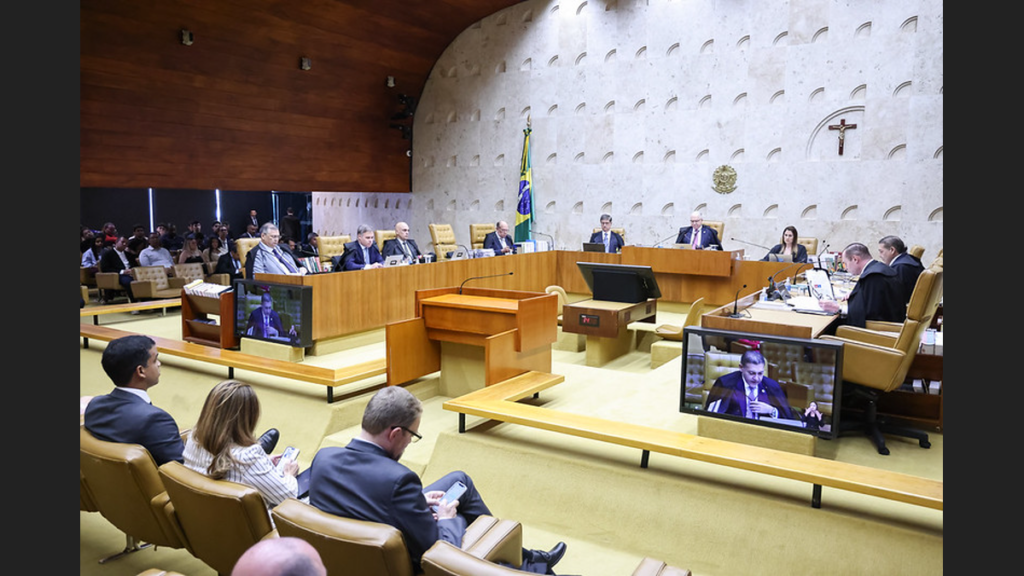
O mínimo existencial usado nas regras de superendividamento continua fixado em R$ 600 por mês. A decisão do Supremo Tribunal Federal (STF) de abril de 2026 determinou que o Conselho Monetário Nacional faça estudos técnicos anualmente para embasar uma decisão pública sobre manter ou atualizar esse parâmetro. O julgamento não anunciou um novo valor nem criou um reajuste automático para 2026.
O tema voltou a despertar dúvidas porque a expressão “revisão anual” pode ser confundida com “aumento anual”. Segundo o comunicado oficial do STF sobre o julgamento, o CMN deverá avaliar os parâmetros com base em estudos de impacto e de resultados. Uma eventual mudança depende de decisão posterior, fundamentada e tornada pública.
O que é o mínimo existencial
Nas regras de prevenção e tratamento do superendividamento, o mínimo existencial é uma parcela da renda mensal que deve ser preservada quando uma pessoa natural de boa-fé negocia dívidas de consumo. O objetivo é impedir que o pagamento das parcelas deixe o consumidor sem recursos para o sustento. Não se trata de um benefício pago pelo governo, de um depósito na conta bancária ou de um perdão automático das dívidas.
O texto atualizado do Decreto 11.150/2022, com a redação dada pelo Decreto 11.567/2023, estabelece o valor de R$ 600. A regra determina que a aferição seja mensal, comparando a renda total do consumidor com as parcelas vencidas e a vencer naquele mês. Por isso, uma negociação responsável precisa considerar o conjunto de compromissos e não apenas uma fatura isolada.
O que o STF decidiu em 2026
O Supremo examinou questionamentos ao critério fixado por decreto e decidiu, por unanimidade, que o CMN deve produzir anualmente estudos técnicos para fundamentar a manutenção ou atualização do valor. O tribunal também pediu avaliações periódicas das hipóteses de superendividamento previstas nos decretos. A razão é que um número fixo pode perder adequação ao longo do tempo, enquanto uma alteração sem exame dos efeitos pode afetar o acesso ao crédito.
Há outro ponto importante no julgamento: por maioria, os ministros entenderam que parcelas de crédito consignado não podem comprometer o mínimo existencial. O tema importa porque descontos em folha reduzem o dinheiro que efetivamente chega ao consumidor. A aplicação desse entendimento a uma situação concreta exige verificar os contratos e as circunstâncias do caso; não significa cancelamento geral de empréstimos consignados.
O debate judicial ocorreu em abril, e não nesta semana. A notícia de interesse atual é de serviço: esclarecer a regra vigente diante das buscas por “mínimo existencial” e evitar que leitores confundam a obrigação de estudar o parâmetro com um aumento já concedido.
Quais dívidas entram na análise
A proteção se destina ao consumidor pessoa natural que, agindo de boa-fé, não consegue pagar suas dívidas de consumo sem comprometer o sustento. O decreto diferencia esses compromissos de dívidas não ligadas ao consumo e prevê exclusões específicas. Financiamento imobiliário, crédito rural e operações com garantia real, por exemplo, não entram da mesma maneira no procedimento de repactuação de dívidas de consumo.
Isso impede uma conclusão simplista como “toda dívida que ultrapassar a renda menos R$ 600 é ilegal”. O parâmetro orienta a análise de superendividamento e a construção de um plano viável de pagamento. A elegibilidade, o alcance das dívidas e o tratamento dos descontos dependem das regras aplicáveis e dos documentos de cada consumidor.
O que fazer se as parcelas não cabem no orçamento
O primeiro passo é reunir comprovantes de renda, gastos essenciais, contratos, extratos e o valor de cada parcela. Com esses dados, é possível mostrar quanto sobra por mês e propor uma negociação realista, sem assumir prestações que voltem a comprometer o sustento. Organizar a lista completa de credores também ajuda a evitar acordos feitos isoladamente que deixem outras dívidas sem solução.
Quem precisa de orientação pode procurar o Procon local ou outro órgão de defesa do consumidor. O Ministério da Justiça explica os canais de tratamento do superendividamento, incluindo a possibilidade de negociação pelo consumidor.gov.br e de atendimento presencial nos órgãos participantes. A disponibilidade de programas e mutirões deve ser confirmada no momento da procura.
O ponto central é separar duas perguntas. A primeira é qual valor a norma usa hoje: R$ 600 mensais. A segunda é se esse valor continuará adequado no futuro: o CMN deverá examiná-lo anualmente com base técnica. Até que haja uma nova decisão válida, anunciar um reajuste ou prometer redução automática das parcelas seria antecipar um resultado que ainda não ocorreu.
Converse sobre esta notícia
Compartilhe seu comentário ou uma dúvida sobre a matéria. Mantenha a conversa respeitosa e relacionada ao conteúdo.