Como ensinar os filhos a lidar com dinheiro à luz da Bíblia
Como ensinar os filhos a lidar com dinheiro à luz da Bíblia: escolhas de consumo, mesada, poupança, generosidade e honestidade em cada fase da infância.

Orientação de leituraNeste estudo
- O que a Bíblia ensina aos pais sobre formar os filhos?
- Comece com uma verdade simples: dinheiro envolve escolhas
- Como conversar sobre dinheiro em cada fase da infância
- Na primeira infância: nomeie escolhas concretas
- Na idade escolar: pratique com quantias pequenas
- Na adolescência: dê mais informação e responsabilidade
- Mesada é útil? Depende de como a família a utiliza
- Ensine a diferença entre necessidade, desejo e comparação
- Poupar é aprender a esperar, não confiar no dinheiro como salvador
- Generosidade se ensina pelo exemplo, sem impor culpa
- Honestidade vale mais que parecer bem-sucedido
- Um roteiro simples para começar nesta semana
- O alvo é formar caráter, não criar uma criança rica
Os 10 Princípios Deste Estudo
Navegue diretamente pelos princípios ou acompanhe a leitura sequencial completa.
- 01 O que a Bíblia ensina aos pais sobre formar os filhos?
- 02 Comece com uma verdade simples: dinheiro envolve escolhas
- 03 Como conversar sobre dinheiro em cada fase da infância
- 04 Mesada é útil? Depende de como a família a utiliza
- 05 Ensine a diferença entre necessidade, desejo e comparação
- 06 Poupar é aprender a esperar, não confiar no dinheiro como salvador
- 07 Generosidade se ensina pelo exemplo, sem impor culpa
- 08 Honestidade vale mais que parecer bem-sucedido
- 09 Um roteiro simples para começar nesta semana
- 10 O alvo é formar caráter, não criar uma criança rica
Uma criança pede um brinquedo no mercado. O adulto sabe que há dinheiro para a compra, mas também sabe que a família já combinou outra prioridade para aquele mês. O que fazer? A resposta envolve mais que dizer “sim” ou “não”. É uma oportunidade de mostrar que o dinheiro é limitado, que escolhas têm consequências e que esperar também faz parte da vida.
Educar financeiramente os filhos à luz da Bíblia começa em cenas assim. Não exige uma família rica, uma planilha perfeita nem uma quantia fixa de mesada. Exige conversas honestas, exemplo coerente e oportunidades proporcionais à idade para praticar responsabilidade.
A Escritura oferece princípios para essa formação: contentamento, diligência, integridade, generosidade e confiança em Deus. Ela não prescreve um valor de mesada ou um método único de orçamento infantil. Esses instrumentos pertencem à educação financeira contemporânea e precisam ser adaptados à realidade de cada casa.
O que a Bíblia ensina aos pais sobre formar os filhos?
Em Deuteronômio 6:6–7, Israel é chamado a guardar as palavras de Deus no coração e ensiná-las aos filhos nas situações comuns do dia. O assunto central da passagem é a fidelidade ao Senhor na vida inteira, não a administração de dinheiro. Ainda assim, ela mostra que a formação espiritual acontece também durante conversas rotineiras, fora de uma aula formal.
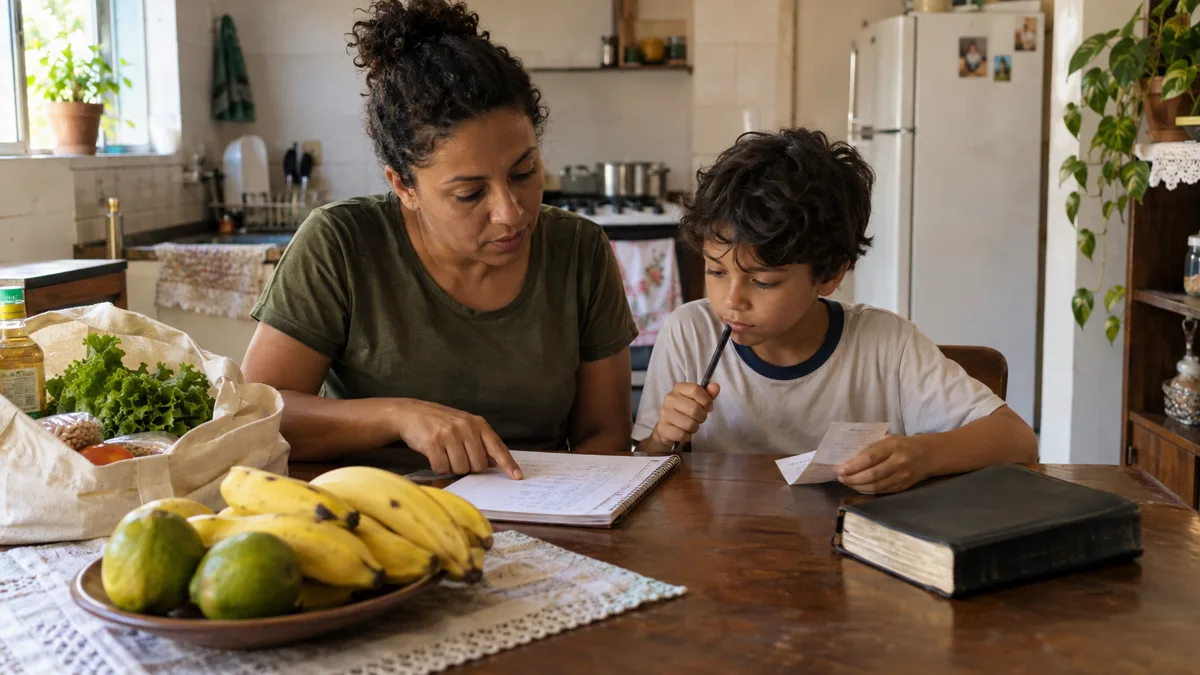
Uma ida ao mercado, a escolha de um presente e a decisão de ajudar alguém são ocasiões para explicar por que a família compra, espera, trabalha e reparte. O objetivo não é transformar cada gasto em sermão. É deixar que os valores professados apareçam nas decisões comuns.
Provérbios 22:6 destaca a importância de orientar a criança em seu caminho. Como provérbio, expressa sabedoria sobre a formação, sem oferecer garantia mecânica de que toda criança educada de determinado modo tomará sempre as mesmas decisões quando adulta. Pais ensinam com perseverança; não controlam o futuro dos filhos.
Há também uma responsabilidade de exemplo. Se a criança ouve que deve esperar antes de comprar, mas vê adultos mentindo sobre preços, escondendo dívidas ou tratando pessoas segundo sua renda, a lição verbal perde força. A educação financeira cristã começa com a disposição dos responsáveis de examinar os próprios hábitos.
Comece com uma verdade simples: dinheiro envolve escolhas
Crianças pequenas costumam perceber o dinheiro como um meio imediato de conseguir algo. Antes de falar de juros ou investimentos, vale ensinar que os recursos da casa atendem a necessidades diferentes e não são infinitos. Alimentação, moradia, transporte e cuidados de saúde têm prioridade sobre desejos passageiros.
Isso pode ser feito sem assustar a criança com contas que ela não tem condições de resolver. “Hoje vamos comprar o necessário; podemos anotar esse brinquedo para outra ocasião” é mais útil do que transferir a ela a ansiedade financeira dos adultos. A criança deve aprender limites, mas não carregar o peso de sustentar a casa.
Provérbios 21:5 valoriza o planejamento diligente em contraste com a precipitação. O texto não ordena que pais criem uma tabela de compras para os filhos. O princípio, porém, ajuda a explicar por que uma família pode fazer uma lista antes de sair e comparar alternativas antes de pagar.
Experimente convidar a criança a participar de uma decisão pequena e segura: escolher entre dois lanches dentro de um valor definido, comparar o preço de produtos equivalentes ou decidir se prefere comprar algo simples agora ou guardar para outro objetivo. O adulto continua responsável pela decisão final e pelo orçamento familiar.
Como conversar sobre dinheiro em cada fase da infância
A linguagem e a autonomia precisam crescer com a criança. A CAIXA orienta adaptar a educação financeira à idade: jogos e histórias para os menores, pequenas quantias e a ideia de guardar para crianças em idade escolar, e registro de entradas e saídas para os mais velhos. Essas são sugestões educativas, não marcos rígidos de desenvolvimento.
Na primeira infância: nomeie escolhas concretas
Até cerca de seis anos, brincar de loja, separar objetos por necessidade e desejo ou esperar por uma compra combinada pode ensinar mais que uma explicação abstrata. A criança ainda está aprendendo a lidar com tempo, frustração e troca.
Use frases curtas: “Precisamos de pão hoje; o brinquedo pode esperar”. Quando houver dinheiro para um agrado, diga isso também. O ensino não deve associar toda compra prazerosa a culpa. Receber com gratidão e usar bem um recurso são atitudes compatíveis.
Na idade escolar: pratique com quantias pequenas
Se a família puder oferecer mesada ou semanada, uma quantia modesta já permite experimentar escolhas. A criança pode reservar parte para um desejo futuro e usar outra parte agora. O ponto é acompanhar a experiência e conversar sobre o que aconteceu.
Não é necessário estabelecer percentuais religiosos para guardar, gastar e doar. A Bíblia não fixa uma divisão de mesada infantil. Potes, envelopes ou um registro simples são ferramentas possíveis; a melhor é a que a criança entende e a família consegue acompanhar.
Na adolescência: dê mais informação e responsabilidade
Adolescentes podem participar de comparações de preço, planejar um gasto pessoal e registrar o uso do próprio dinheiro. Também precisam aprender que compras parceladas comprometem renda futura e que publicidade, influenciadores e compras em aplicativos podem estimular decisões por impulso.
A conversa pode incluir segurança digital: não compartilhar senhas, desconfiar de promessas de lucro fácil e pedir ajuda antes de aceitar uma oferta financeira. Autonomia cresce junto com orientação; um adolescente não precisa descobrir sozinho todas as armadilhas do consumo.
Mesada é útil? Depende de como a família a utiliza
Mesada não é requisito bíblico nem prova de boa criação. Famílias com renda apertada podem ensinar os mesmos princípios nas compras cotidianas, no cuidado com materiais e na organização de um pequeno objetivo comum. Não há razão para se endividar para oferecer uma mesada.
Quando existe, convém combinar três coisas: quanto será entregue, quando isso ocorrerá e quais gastos ficarão sob responsabilidade da criança. Se os pais pagam todas as compras extras sem conversar, a quantia perde parte de sua função educativa. Se retiram dinheiro de modo imprevisível como punição por assuntos alheios, a criança também perde a chance de planejar.
Uma quantia menor recebida com regularidade pode ensinar mais que valores altos entregues sem orientação. Deixe a criança cometer erros pequenos e reversíveis. Se gastar tudo no primeiro dia, converse sobre a escolha e a espera até o próximo período, sem humilhação. O propósito é aprender, não produzir um desempenho financeiro impecável.
Também vale separar tarefas normais de cooperação doméstica de possíveis trabalhos extras remunerados. Arrumar o próprio quarto e contribuir para a vida da casa não precisam ser transformados em transações. Uma atividade adicional combinada, adequada à idade e à segurança da criança, pode ajudar a relacionar esforço e remuneração. Nenhum desses arranjos é uma regra universal.
Ensine a diferença entre necessidade, desejo e comparação
Uma criança pode desejar algo porque gostou de verdade. Também pode desejá-lo porque todos os colegas parecem ter. Escute antes de responder. Pergunte o que ela espera fazer com o objeto, quanto tempo imagina usá-lo e se já tem algo parecido. Essas perguntas ajudam a formar discernimento sem ridicularizar o desejo.
Jesus adverte, em Lucas 12:15, contra a cobiça e a ideia de que a vida consiste na abundância dos bens. O contexto da passagem trata da postura do coração diante das posses. Sua aplicação à educação dos filhos não é proibir todo brinquedo ou prazer, mas recusar a ideia de que possuir mais torna alguém mais valioso.
Os pais podem combater a comparação evitando frases como “não podemos ficar atrás daquela família”. É melhor falar do que é adequado às prioridades e às possibilidades da própria casa. Também ajuda não usar presentes caros como substitutos permanentes de atenção e convivência.
Contentamento não significa fingir que uma privação não dói. Crianças podem se sentir excluídas por não ter algo comum entre os colegas. Acolha esse sentimento e explique os limites com respeito. A família pode buscar alternativas sem prometer aquilo que não poderá cumprir.
Poupar é aprender a esperar, não confiar no dinheiro como salvador
Provérbios 6:6–8 usa a formiga para ilustrar diligência e preparação. A passagem não estabelece uma aplicação financeira, um produto bancário ou uma quantia que cada criança deva guardar. O princípio de prudência pode, porém, inspirar o hábito de reservar um pouco para um objetivo futuro.
Comece com algo visível e alcançável. Uma criança que guarda pequenas quantias para um livro ou jogo aprende a relacionar tempo, escolha e resultado. Quando a meta for longa demais, divida-a em etapas e celebre o esforço, sem prometer que todo desejo será realizado.
Explique que poupar não torna ninguém mais amado por Deus. Algumas famílias não conseguem separar dinheiro em determinada fase; outras precisam usar o que guardaram diante de uma doença ou perda de trabalho. Usar uma reserva para sua finalidade não é fracasso moral.
O equilíbrio aparece quando a família planeja com responsabilidade e reconhece que sua segurança final não está na conta bancária. Tiago 4:13–15 confronta a arrogância de planejar como se o amanhã estivesse sob controle humano. Ele não condena o planejamento; chama a fazê-lo com humildade diante de Deus.
Generosidade se ensina pelo exemplo, sem impor culpa
Uma criança percebe quando a família ajuda alguém, compartilha uma refeição ou contribui para uma necessidade da comunidade. Essas práticas dão conteúdo concreto à palavra “generosidade”. Pais podem convidar os filhos a participar de uma decisão apropriada à idade, explicando a quem a ajuda se destina e respeitando a dignidade de quem a recebe.
Em 2 Coríntios 9:7, Paulo orienta a contribuição sem tristeza nem constrangimento, pois Deus ama quem dá com alegria. A passagem se refere a uma coleta entre cristãos, não a uma porcentagem obrigatória de mesada infantil. Seu princípio impede que a generosidade seja ensinada por coação ou como troca para obter riqueza.
Não use frases como “se doar, Deus devolverá em dobro”. Essa promessa distorce o texto bíblico e transforma a ajuda ao próximo em investimento. Também não exponha uma criança publicamente para elogiar a quantia que ela ofereceu. O foco é formar um coração atento às necessidades dos outros.
Famílias que atravessam dificuldade também podem praticar generosidade de maneiras que não envolvem dinheiro: tempo, cuidado, hospitalidade e partilha possível. Ensinar a dar nunca deve retirar de uma criança recursos necessários à sua alimentação ou proteção.
Honestidade vale mais que parecer bem-sucedido
Educação financeira inclui cumprir combinações, devolver o que foi emprestado e reconhecer um troco recebido a mais. Provérbios 11:1 condena a balança enganosa no contexto do comércio. O princípio de integridade continua aplicável, embora a criança de hoje não negocie em um mercado do antigo Israel.
Quando um filho encontra dinheiro perdido, pais podem ajudá-lo a buscar o dono. Quando erra numa compra, podem orientá-lo a assumir o erro sem medo de ser humilhado. Pequenas situações constroem a noção de que vantagem financeira obtida por engano não é uma vitória.
Esse ensino precisa alcançar a conduta adulta. Pedir que a criança minta sobre a idade para obter desconto, ocultar um produto no caixa ou tratar uma dívida legítima como algo sem importância transmite uma mensagem mais forte que qualquer lição verbal sobre honestidade.
O trabalho também merece uma conversa equilibrada. Ele é meio digno de servir e prover, não medida do valor de uma pessoa. Uma criança não deve ouvir que quem tem pouco necessariamente trabalhou menos ou confiou menos em Deus. Desemprego, doença e desigualdades reais exigem empatia, não julgamento apressado.
Um roteiro simples para começar nesta semana
Escolha uma conversa curta, ligada a uma situação que a criança já vive. Não tente ensinar todos os conceitos em um dia. Uma sequência possível é:
- Ouça: pergunte o que ela pensa que acontece quando a família compra algo.
- Mostre uma escolha: explique, em linguagem adequada à idade, por que um gasto vem antes de outro.
- Defina uma experiência pequena: uma compra planejada, um objetivo para guardar ou uma forma de compartilhar.
- Reveja juntos: depois de alguns dias, conversem sobre o que foi fácil, difícil ou surpreendente.
- Ajuste: mude a experiência se ela não combinar com a maturidade da criança ou com a renda da casa.
Há momentos em que o melhor ensino é admitir uma falha: “Compramos sem pensar e agora precisamos reorganizar os gastos”. Isso mostra que adultos também aprendem. A criança vê arrependimento, responsabilidade e correção de rota em vez de uma aparência de perfeição.
Para ampliar a conversa, o Gospel Livre já publicou um texto sobre princípios bíblicos para a educação dos filhos e outro sobre como organizar a vida financeira à luz da Bíblia. O primeiro aprofunda a formação geral; o segundo trata da administração dos recursos da casa.
O alvo é formar caráter, não criar uma criança rica
Uma boa educação financeira não promete prosperidade. Ela ajuda os filhos a reconhecer limites, planejar com prudência, agir honestamente e perceber as necessidades do próximo. Essas atitudes podem protegê-los de escolhas precipitadas, mas não eliminam imprevistos nem garantem uma vida sem dificuldades.
O ensino cristão coloca o dinheiro em seu devido lugar: um recurso útil, que deve ser administrado com responsabilidade, sem ocupar o lugar de Deus ou definir o valor de alguém. Pais podem começar com uma conversa simples hoje e retomá-la amanhã. A fidelidade cotidiana costuma ensinar mais que um discurso ocasional.
Este conteúdo tem finalidade educativa e bíblica geral. Decisões financeiras específicas dependem da realidade de cada família e podem exigir orientação profissional adequada.
Perguntas frequentes
01 A Bíblia manda dar mesada aos filhos?
02 Com que idade devo começar a falar de dinheiro?
03 Devo exigir que meu filho guarde uma porcentagem fixa?
04 Como ensinar generosidade sem pressionar a criança?
05 E se a família não tiver dinheiro para mesada?
Escolha autores, temas e séries para reunir as próximas leituras em um só lugar.
Este conteúdo ajudou você?
Uma resposta anônima nos ajuda a preparar estudos mais úteis. Você pode alterar sua escolha.
Este estudo foi preparado com finalidade bíblica, educacional e reflexiva. As orientações aqui compartilhadas não substituem consultoria contábil, jurídica ou financeira personalizada para situações contratuais específicas.

Converse sobre este estudo
Compartilhe uma reflexão, uma dúvida ou como esta mensagem falou com você. Mantenha a conversa acolhedora e respeitosa.